Domain neuealarmanlage.de kaufen?
Wir ziehen mit dem Projekt
neuealarmanlage.de um.
Sind Sie am Kauf der Domain
neuealarmanlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neuealarmanlage.de kaufen?
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
Ähnliche Suchbegriffe für Fortbildungskosten
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
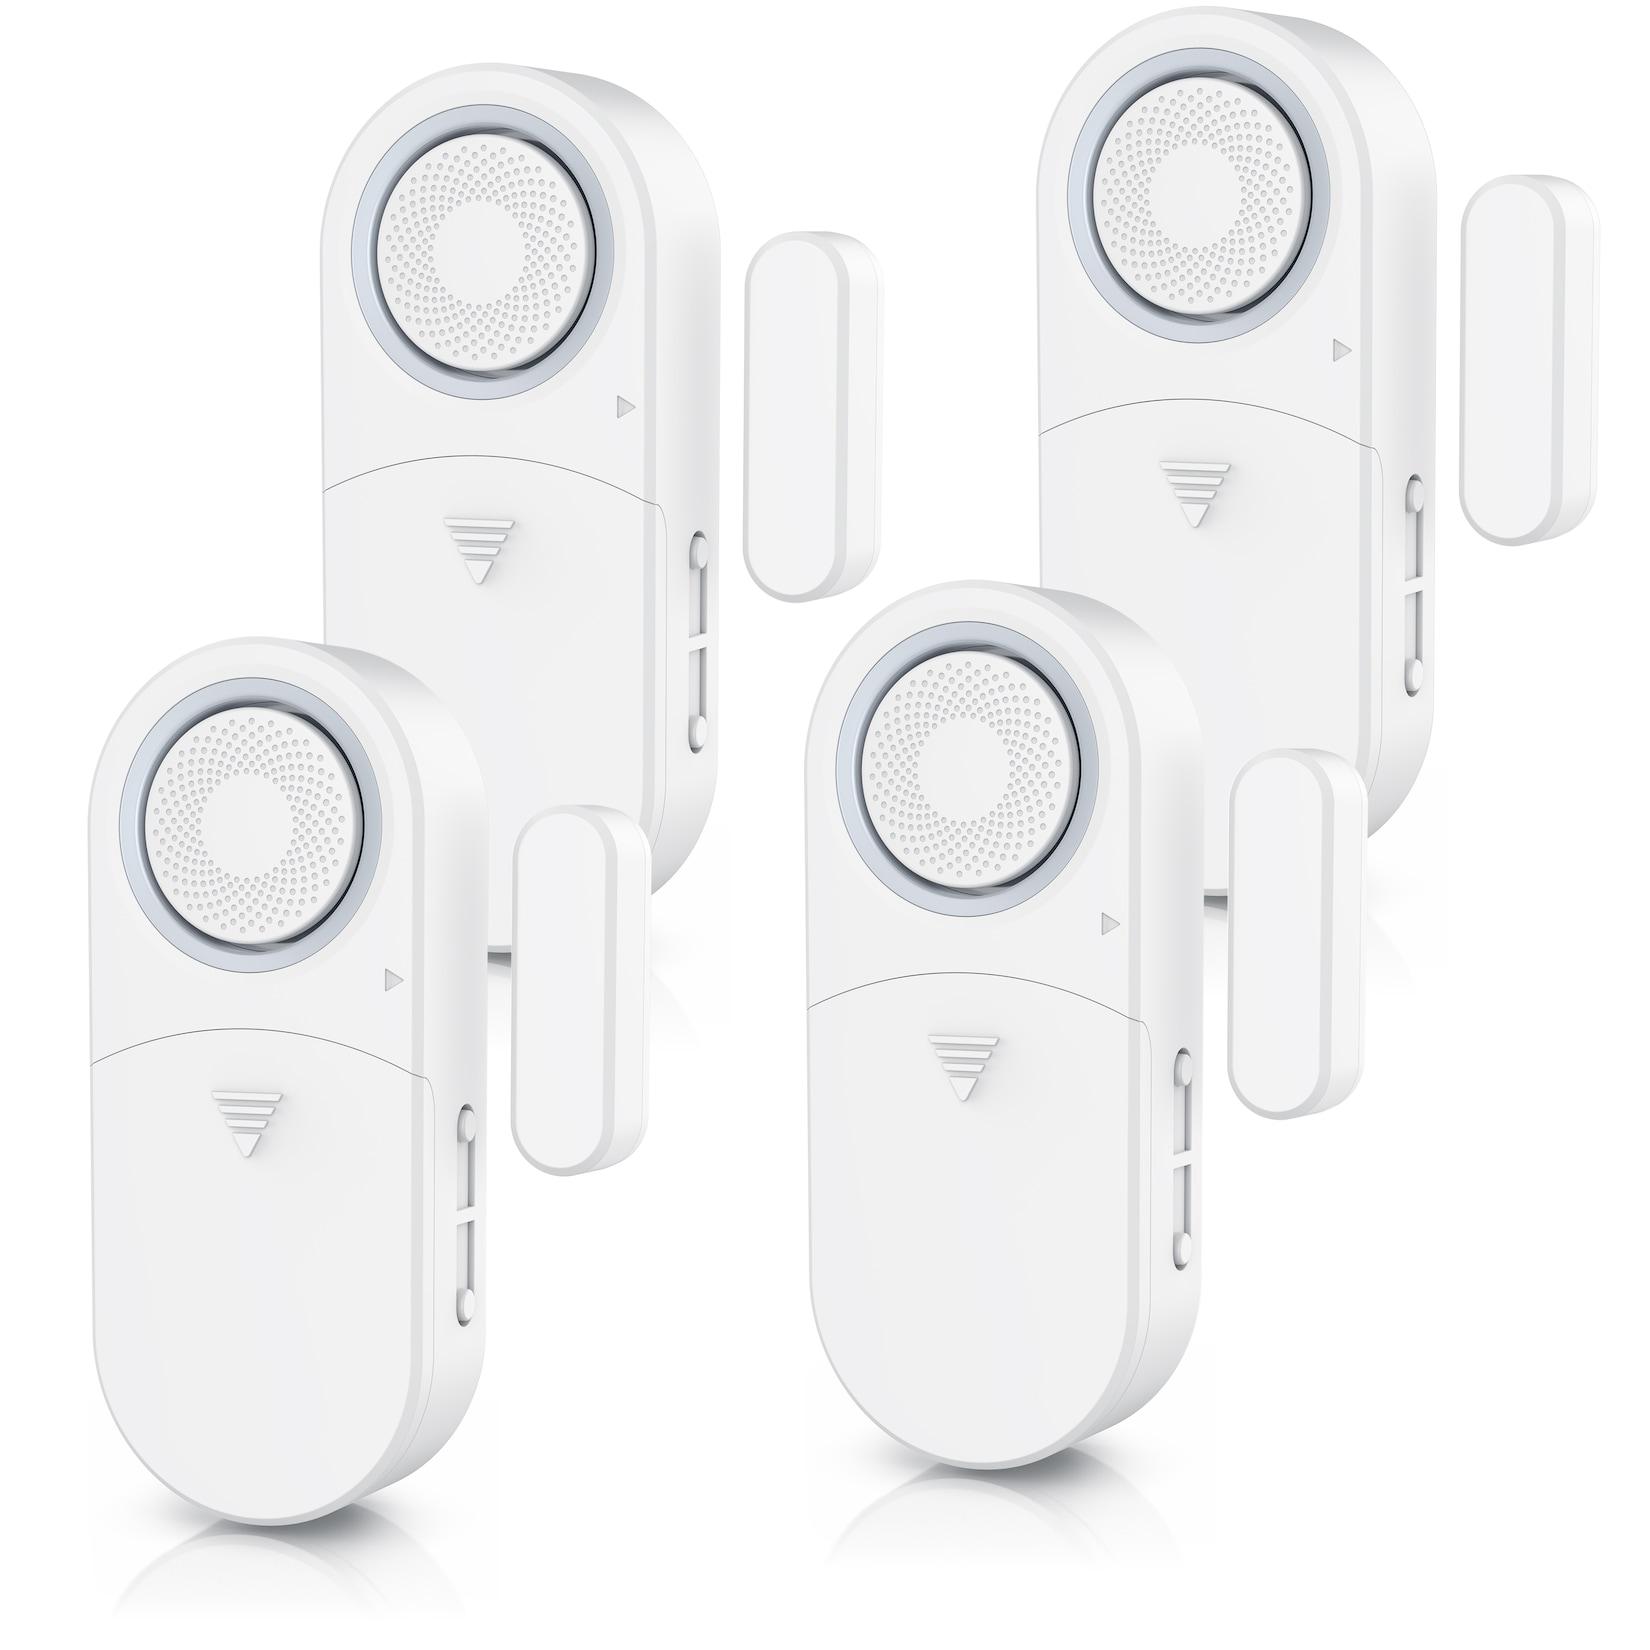
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **

Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
Top-Angebote
Produkte zum Begriff Fortbildungskosten:
-
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Müssen Fortbildungskosten zurückgezahlt werden?
Die Rückzahlung von Fortbildungskosten hängt von verschiedenen Faktoren ab, wie zum Beispiel den Vereinbarungen im Arbeitsvertrag oder einer entsprechenden Betriebsvereinbarung. In einigen Fällen kann eine Rückzahlungsklausel vereinbart sein, die vorsieht, dass die Kosten anteilig zurückgezahlt werden müssen, wenn der Arbeitnehmer das Unternehmen innerhalb einer bestimmten Frist nach Abschluss der Fortbildung verlässt. Es ist daher wichtig, den individuellen Vertrag oder die geltenden Regelungen im Unternehmen zu prüfen. **
-
Müssen Fortbildungskosten zurückgezahlt werden?
Ob Fortbildungskosten zurückgezahlt werden müssen, hängt von verschiedenen Faktoren ab. In der Regel müssen Fortbildungskosten zurückgezahlt werden, wenn eine entsprechende Vereinbarung zwischen Arbeitgeber und Arbeitnehmer besteht, zum Beispiel in Form eines Rückzahlungsvertrags. Es ist wichtig, die genauen Bedingungen und Regelungen zu prüfen, um festzustellen, ob eine Rückzahlung erforderlich ist. **
-
Welche fortbildungskosten kann ich absetzen?
Welche Fortbildungskosten kann ich absetzen? Fortbildungskosten können unter bestimmten Voraussetzungen als Werbungskosten steuerlich absetzbar sein. Dazu zählen beispielsweise Kursgebühren, Fachliteratur, Fahrtkosten zu Fortbildungsveranstaltungen oder auch Übernachtungskosten. Wichtig ist, dass die Fortbildung beruflich veranlasst ist und der Erwerb oder die Sicherung von Einnahmen im Zusammenhang mit dem aktuellen oder einem geplanten Beruf steht. Es empfiehlt sich, die Belege und Nachweise sorgfältig aufzubewahren, um die Kosten bei der Steuererklärung geltend machen zu können. **
-
Was zählt alles zu fortbildungskosten?
Zu Fortbildungskosten zählen alle Ausgaben, die im Zusammenhang mit der beruflichen Weiterbildung anfallen. Dazu gehören beispielsweise Kursgebühren, Lehrmaterialien, Fachliteratur, Prüfungsgebühren und Reisekosten für Fortbildungsveranstaltungen. Auch Kosten für Übernachtungen, Verpflegung und eventuelle Kinderbetreuung während der Fortbildung können unter bestimmten Voraussetzungen als Fortbildungskosten geltend gemacht werden. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um die Fortbildungskosten bei der Steuererklärung geltend machen zu können. Es empfiehlt sich zudem, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, welche Kosten genau absetzbar sind. **
Ähnliche Suchbegriffe für Fortbildungskosten
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Salomon, Julian von: Die Schlüssel der Offenbarung: Die totale ÜberwachungDie Schlüssel der Offenbarung: Die totale Überwachung , Wie der Gott der Illuminaten Realität wird Dieses Buch wird Ihnen die Augen öffnen. Die Überwachung durch die Geheimdienste ist nicht einfach nur eine 'lästige Angelegenheit', sondern die immer weiter voranschreitende Totalüberwachung wird zu unser aller totalen Versklavung führen. Im Vergleich zu dem, was uns erwartet, schildert Orwell in '1984' eine liberale Gesellschaft. Julian von Salomon schildert im Detail, dass die Nahostpolitik des Westens und die Migration aus diesen Ländern dem hauptsächlichen Zweck dienen, den Regelkreis der Totalüberwachung aufrecht zu erhalten, und warum die westlichen Marionettenregierungen - und die zu recht als 'Lügenpresse' bezeichneten Medien - die Migration aus religiös unaufgeklärten Kulturen fordern und jeden diffamieren, der sich dagegen auflehnt. Das Zusammenspiel von Totalüberwachung, Migration und Nahostkriegen kann unmöglich zufällig entstanden sein; es muss eine Organisation geben, die das Ganze orchestriert: die Illuminaten. Das Ziel dieses seit Jahrzehnten akribisch geplanten Prozesses ist die Etablierung einer Form der Überwachung, die den Eigenschaften des biblischen Gottes JHWH, jener Erfindung der Illuminaten zur Beherrschung der Menschheit, in nichts nachsteht. , Erste-Hilfe-Ausrüstung > Sicherheit , Erscheinungsjahr: 20150703, Produktform: Leinen, Titel der Reihe: Alternative Realität##, Autoren: Salomon, Julian von, Seitenzahl/Blattzahl: 332, Keyword: Sozialwissenschaft; Verschwörungstheorien; Politik; Überwachungsstaat, Fachschema: Verschwörung, Fachkategorie: Politik und Staat~Eklektische und esoterische Religionen und Glaubenslehren, Thema: Verstehen, Warengruppe: HC/Esoterik/Anthroposophie/Sonstiges, Fachkategorie: Verschwörungstheorien, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: HJB Verlag & Shop KG, Verlag: HJB Verlag & Shop KG, Verlag: HJB, Länge: 216, Breite: 139, Höhe: 35, Gewicht: 560, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bearware 6x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich Fortbildungskosten steuerlich absetzen?
Fortbildungskosten können als Werbungskosten in der Steuererklärung geltend gemacht werden, wenn sie berufsbezogen sind. Dazu gehören beispielsweise Kursgebühren, Fachliteratur und Reisekosten. Die Belege sollten sorgfältig aufbewahrt und in der Anlage N der Steuererklärung angegeben werden. **
-
Wie können Arbeitnehmer Fortbildungskosten steuerlich geltend machen? Welche Voraussetzungen müssen erfüllt sein, um Fortbildungskosten von der Steuer absetzen zu können?
Arbeitnehmer können Fortbildungskosten als Werbungskosten in ihrer Steuererklärung angeben. Voraussetzung ist, dass die Fortbildung beruflich bedingt ist und zur Erhaltung oder Verbesserung der beruflichen Kenntnisse dient. Belege und Nachweise über die Fortbildungskosten müssen eingereicht werden. **
-
Wo trägt man fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese werden in der Anlage N (Einkünfte aus nichtselbstständiger Arbeit) eingetragen. Dort gibt es ein Feld, in dem die Fortbildungskosten angegeben werden können. Es ist wichtig, alle Belege und Nachweise für die Fortbildungskosten aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls unsicher ist, wie die Fortbildungskosten in der Steuererklärung anzugeben sind, empfiehlt es sich, einen Steuerberater oder das örtliche Finanzamt um Rat zu fragen. **
-
Wo trage ich fortbildungskosten in der Steuererklärung ein?
In der Regel können Fortbildungskosten als Werbungskosten in der Steuererklärung geltend gemacht werden. Diese tragen dazu bei, das Einkommen zu mindern und somit die Steuerlast zu verringern. Fortbildungskosten können beispielsweise für Kurse, Seminare, Fachliteratur oder Prüfungsgebühren anfallen. Um sie in der Steuererklärung anzugeben, müssen entsprechende Belege wie Rechnungen oder Quittungen vorgelegt werden. Es ist ratsam, sich vorab über die genauen Regelungen und Höchstgrenzen für die Absetzbarkeit von Fortbildungskosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.